หากเงินเดือน 10,000 บาท ยอดปกติคือ 500 บาท; 15,000 บาทคือ 750 บาท; ตั้งแต่ 17,500 บาทขึ้นไป ยอดปกติสูงสุดคือ 875 บาท ไม่ใช่ 5% ของเงินเดือนทั้งหมด
เปิด e-Self Service ทางการ ↗คำนวณยอดที่ควรถูกหัก
ประมาณการเดือนปกติจากฐานขั้นต่ำ 1,650 บาท และสูงสุด 17,500 บาท ตามหลักเกณฑ์ปี 2569–2571 หากค่าจ้างเป็นศูนย์หรือไม่ได้ทำงานเต็มเดือน ยอดจริงอาจต่างออกไป
| ค่าจ้างต่อเดือน | ฐานที่ใช้ | ลูกจ้าง 5% | นายจ้าง 5% |
|---|---|---|---|
| 10,000 บาท | 10,000 บาท | 500 บาท | 500 บาท |
| 15,000 บาท | 15,000 บาท | 750 บาท | 750 บาท |
| 17,500 บาท | 17,500 บาท | 875 บาท | 875 บาท |
| 20,000 บาท | 17,500 บาท | 875 บาท | 875 บาท |
| 30,000 บาท | 17,500 บาท | 875 บาท | 875 บาท |
ทำไมปี 2569 สูงสุดเป็น 875 บาท?
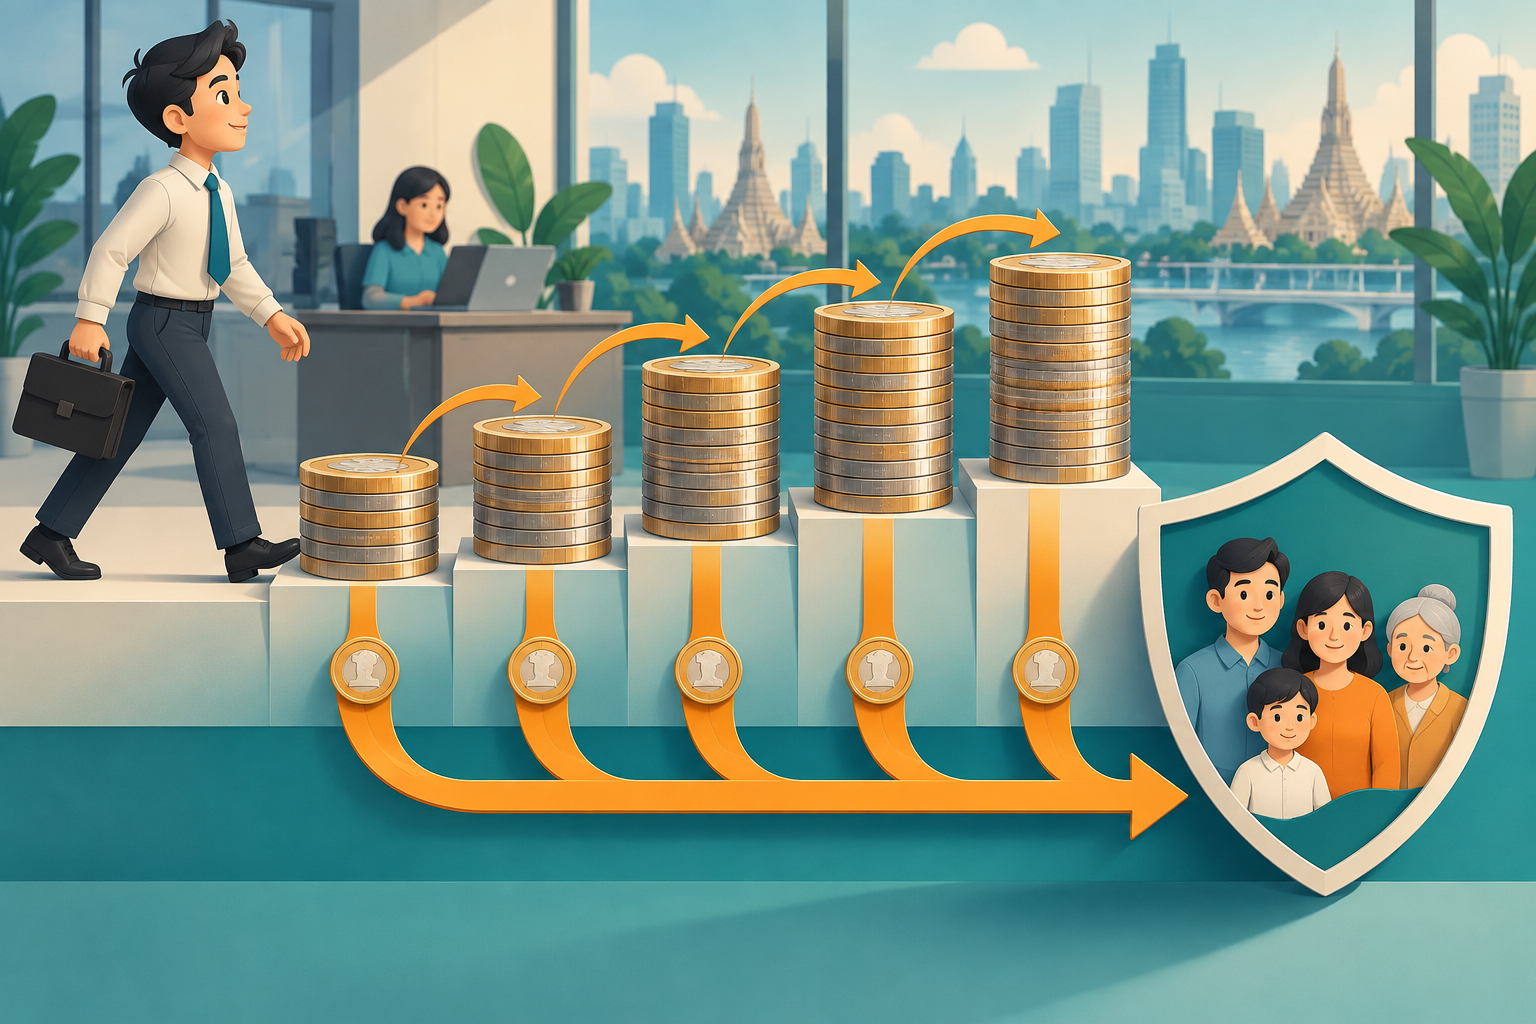
เอกสารรัฐบาลกำหนดเพดานค่าจ้างสำหรับผู้ประกันตนมาตรา 33 ช่วง 1 มกราคม 2569 ถึง 31 ธันวาคม 2571 ไว้ไม่เกิน 17,500 บาทต่อเดือน เมื่อใช้อัตราปกติ 5% จึงคำนวณเป็น 17,500 × 5% = 875 บาท จากเดิมที่เพดาน 15,000 บาททำให้จ่ายสูงสุด 750 บาท
เพดานจะเปลี่ยนอีกเมื่อไร?
ฐานสูงสุด 17,500 บาท ยอดลูกจ้างสูงสุดปกติ 875 บาทต่อเดือน
เอกสารกำหนดฐานสูงสุด 20,000 บาท หากอัตรายัง 5% ยอดสูงสุดจะเป็น 1,000 บาท
ฐานสูงสุด 23,000 บาท หากอัตรายัง 5% ยอดสูงสุดจะเป็น 1,150 บาท
ตัวเลขอนาคตต้องตรวจประกาศอีกครั้งก่อนใช้จริง เพราะรัฐบาลอาจเปลี่ยนอัตราหรือรายละเอียดได้
ถ้ายอดในสลิปไม่ตรง ทำอย่างไร?
- เช็กว่าคุณเป็นมาตรา 33 จริงหรือไม่อย่านำสูตรนี้ไปใช้กับมาตรา 39 หรือมาตรา 40
- ดูเดือนที่จ่ายค่าจ้างตรวจว่าช่วงนั้นมีประกาศลดอัตราชั่วคราวหรือมีการทำงานไม่เต็มเดือนหรือไม่
- เทียบกับสลิปและฝ่ายเงินเดือนขอให้ HR อธิบายฐานค่าจ้างที่นำส่ง หากยอดต่างจากเครื่องคำนวณ
- เปิด e-Self Serviceเข้าสู่ระบบของสำนักงานประกันสังคม แล้วเลือกข้อมูลการส่งเงินสมทบเพื่อดูประวัติที่นายจ้างนำส่ง
- ยังไม่ตรง ให้โทร 1506เตรียมเดือนที่พบปัญหา สลิปเงินเดือน และข้อมูลนายจ้างก่อนติดต่อสำนักงานประกันสังคม
คำถามที่คนกำลังค้นหา
เงินเดือน 20,000 บาท ประกันสังคมหักเท่าไหร่?
เดือนปกติของมาตรา 33 ในปี 2569 ใช้ฐานสูงสุด 17,500 บาท จึงหัก 875 บาท ไม่ใช่ 1,000 บาท
เงินเดือน 15,000 บาท หัก 875 บาทหรือไม่?
ไม่ใช่ หากเป็นเดือนปกติและไม่มีเงื่อนไขอื่น สูตร 15,000 × 5% เท่ากับ 750 บาท
นายจ้างหักจากลูกจ้างรวม 10% ได้ไหม?
อัตราปกติ 5% ของลูกจ้างเป็นส่วนที่หักจากค่าจ้าง ส่วนนายจ้างจ่ายเงินสมทบของนายจ้างแยกต่างหากอีก 5% จึงไม่ควรนำทั้งสองส่วนมาหักจากลูกจ้าง
ทำไมบางเดือนยอดไม่เท่ากับเครื่องคำนวณ?
อาจเกิดจากมาตรการลดอัตราชั่วคราว การเริ่มหรือสิ้นสุดงานระหว่างเดือน ค่าจ้างที่นำส่ง หรือสถานะผู้ประกันตน ให้ตรวจประกาศของเดือนนั้นและข้อมูลจริงในระบบ สปส.
ตรวจยอดนำส่งออนไลน์ที่ไหน?
เข้า e-Self Service ของสำนักงานประกันสังคม เลือกเมนูข้อมูลการส่งเงินสมทบ หากพบข้อมูลขาดหรือต่างจากสลิป ให้สอบถามนายจ้างและโทร 1506
แหล่งข้อมูลที่ตรวจสอบ
- เพดานค่าจ้าง ม.33 ปี 2569–2575 และยอดสูงสุด 875 บาท — รัฐบาลไทย
- กำหนดเพดานแบบขั้นบันได — กระทรวงแรงงาน
- คู่มือดูข้อมูลการส่งเงินสมทบ — สำนักงานประกันสังคม
- ระบบ e-Self Service ทางการ — สำนักงานประกันสังคม
ตรวจสอบล่าสุด: 1 ตุลาคม 2569 เวลา 17.20 น. เครื่องคำนวณเป็นประมาณการเดือนปกติ ไม่แทนข้อมูลการนำส่งจริงหรือคำวินิจฉัยของสำนักงานประกันสังคม